


PST.NET Cards & Cashback
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 11.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 100 000+
- დეველოპერი
- PSTNET FINANCE CORP
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
 ანალიზის ავტორი AppCompare
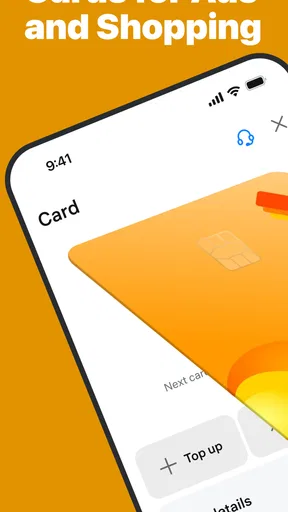
თუ ონლაინ რეკლამებისთვის ვირტუალური ბარათების მართვა გჭირდებათ, PST.NET Cards & Cashback საინტერესო მიმართულებას გვთავაზობს. მე მას ფინანსურ აპად ვუყურებ, რომელიც განსაკუთრებით იმ ადამიანებისთვის არის შექმნილი, ვისაც რამდენიმე ციფრული ბარათის გაშვება, გამოყენება და კონტროლი ერთ სივრცეში ურჩევნია. პირველი შთაბეჭდილება მარტივია: იდეა არ არის ყოველდღიური საბანკო აპის ჩანაცვლება, არამედ ვირტუალური ბარათების უფრო მოქნილად გამოყენება და რეკლამებთან დაკავშირებული ხარჯებიდან ქეშბექის მიღება.
აპლიკაციის შემქმნელია PSTNET FINANCE CORP, ხოლო მისი გავრცელება უკვე ასიათასზე მეტ ინსტალაციას მოიცავს. ჩამოტვირთვა უფასოა და ასაკობრივი შეზღუდვა დაბალია — შეფასება 3+ აქვს. ჩემი აზრით, ეს კომბინაცია დამწყებს ზედმეტად არ აფრთხობს, თუმცა ფინანსურ ინსტრუმენტთან მუშაობისას მაინც საჭიროა გააზრებული მიდგომა: ვირტუალური ბარათი კომფორტულია, მაგრამ მისი დანიშნულება, ხარჯვის წყარო და გამოყენების წესი წინასწარ უნდა გქონდეთ გარკვეული.
რას უნდა ელოდოთ პირველივე გახსნისას
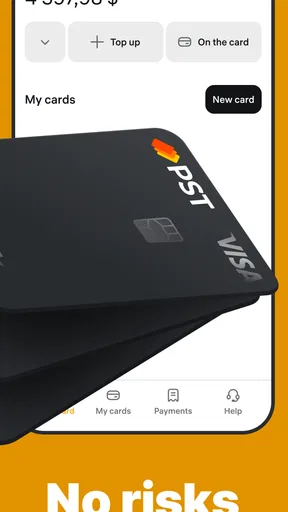
PST.NET Cards & Cashback-ის მთავარი ღირებულება ჩემთვის ის არის, რომ ვირტუალურ ბარათებზე მუშაობას ცალკე პროცესად აწყობს. ჩვეულებრივ ბანკის აპში ბარათი ხშირად მხოლოდ ანგარიშთან დაკავშირებული გადახდის საშუალებაა. აქ კი ყურადღება გადატანილია სწორედ ბარათების გაშვებასა და მართვაზე, რაც ონლაინ რეკლამების, ციფრული სერვისების ან ცალკე ხარჯების ორგანიზებისას უფრო პრაქტიკულია.
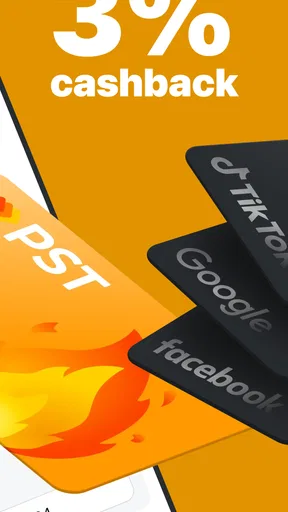
აპის მაღაზიის აღწერა ხაზს უსვამს საკომისიოს ნულოვან განაკვეთს და რეკლამებზე სამპროცენტიან ქეშბექს. ეს არ უნდა გაიგოთ როგორც ყველა შესაძლო ოპერაციაზე ავტომატური სარგებელი. ჩემთვის სწორი მიდგომაა, ქეშბექი აღვიქვა როგორც კონკრეტულ გამოყენებასთან დაკავშირებული შესაძლებლობა და არა როგორც გარანტირებული შემოსავალი. სანამ ბარათზე სერიოზულ თანხას გადაიტანთ, უმჯობესია მცირე, კონტროლირებადი მოქმედებით გაიგოთ, როგორ აისახება ოპერაცია და როდის ჩნდება შესაბამისი სარგებელი.
ინტერფეისის შეფასებისას ყველაზე მეტად მომეწონა კონცეფციის პირდაპირობა. მომხმარებელს არ სჭირდება ჩვეულებრივი საბანკო ფუნქციების დიდ მენიუში ძებნა, თუ მისი მიზანი ციფრული ბარათებია. ამავე დროს, ასეთი სპეციალიზაცია შეიძლება მინუსიც გახდეს: ვისაც სურს სრული ბანკინგი, დანაზოგები, კომუნალური გადასახადები და ყოველდღიური ანგარიშის მართვა ერთ აპში, მისთვის ეს პროდუქტი საკმარისი არ იქნება.
ვერსია 11.0 მუშაობს Android-ის 7.0 ან უფრო ახალ სისტემაზე, ამიტომ შედარებით ძველი მოწყობილობის მქონე მომხმარებელსაც შეუძლია მისი გამოყენება. ჩემთვის ეს პრაქტიკული უპირატესობაა, განსაკუთრებით მაშინ, როცა სამუშაოდ ცალკე ტელეფონს ან ძველ, მაგრამ სტაბილურ მოწყობილობას იყენებთ. თუმცა ფინანსურ აპში მოწყობილობის უსაფრთხოება თავად მომხმარებლის პასუხისმგებლობად რჩება: ეკრანის დაბლოკვა, განახლებული სისტემა და სანდო ქსელი ისეთივე მნიშვნელოვანია, როგორც თავად აპის ფუნქციები.
ვის გამოადგება ყველაზე მეტად
ეს აპი ყველაზე ლოგიკურია მცირე ონლაინ ბიზნესისთვის, ფრილანსერისთვის, მარკეტინგის სპეციალისტისთვის ან სააგენტოს თანამშრომლისთვის, რომელსაც რეკლამის ხარჯები პირად გადახდებში არ უნდა აერიოს. მაგალითად, თუ სხვადასხვა კამპანიისთვის ცალკე ვირტუალური ბარათების გამოყენება გსურთ, ხარჯების დანაწილება უფრო ადვილი ხდება. ერთი ბარათის შეჩერება ან შეცვლა ასევე შეიძლება უფრო მშვიდი გზა იყოს, ვიდრე ძირითადი საბანკო ბარათის მონაცემების მრავალ პლატფორმაზე დატოვება.
წაიკითხეთ არჩევანის გაკეთებამდე
Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად
როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop
Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად
Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ
ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games
eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
მეორე სასარგებლო სცენარია საცდელი სერვისები. თუ ონლაინ ინსტრუმენტს მცირე ხნით ამოწმებთ და არ გინდათ მთავარი ბარათის გამოყენება, ცალკე ვირტუალური ბარათი ხარჯვის საზღვარს უფრო მკაფიოდ გაჩვენებთ. აქ მთავარი რჩევაა, ბარათის გამოყენებამდე ჩაიწეროთ მისი დანიშნულება: რეკლამა, საცდელი სერვისი, კონკრეტული კლიენტი ან კონკრეტული კამპანია. ეს პატარა ჩვევა მოგვიანებით ამარტივებს ხარჯების შემოწმებას და ზედმეტი გადახდის აღმოჩენას.
ჩვეულებრივი მომხმარებლისთვის, რომელსაც მხოლოდ მაღაზიაში გადახდა ან ხელფასის მიღება სჭირდება, PST.NET Cards & Cashback შეიძლება ზედმეტად სპეციალიზებული აღმოჩნდეს. ასეთ შემთხვევაში ტრადიციული ბანკის აპი უფრო ბუნებრივი არჩევანია, რადგან იქ უკვე გაქვთ ანგარიში, ფიზიკური ბარათი და ყოველდღიური ოპერაციები. ამ აპის აზრი მაშინ ჩნდება, როცა ვირტუალური ბარათების მოქნილობა რეალურ პრობლემას გიწყვეტთ.
დაყენებიდან პირველ მომგებიან მოქმედებამდე
პირველი ნაბიჯი მარტივია: დააყენეთ აპი შესაბამის მოწყობილობაზე და გახსენით ანგარიში. რეგისტრაციისას მე გირჩევდით გამოიყენოთ ელფოსტა, რომელსაც ყოველდღიურად ამოწმებთ, რადგან ფინანსურ სერვისში ანგარიშთან დაკავშირებული შეტყობინებების გამოტოვება არასასიამოვნოა. პაროლი არ უნდა ემთხვეოდეს სოციალურ ქსელებში გამოყენებულ პაროლს. ეს რჩევა ამ აპისთვის განსაკუთრებულად მნიშვნელოვანია, რადგან აქ საქმე მხოლოდ ინფორმაციის ნახვას არ ეხება — ვირტუალურ ბარათებთან მუშაობასაც გეგმავთ.
შემდეგ ეტაპზე ნუ იჩქარებთ ყველა შესაძლო შესაძლებლობის ერთდროულად გამოყენებას. ჯერ გაეცანით მთავარ ეკრანს და მოძებნეთ, სად იწყება ახალი ვირტუალური ბარათის შექმნა ან არსებული ბარათის მართვა. სახელები და განლაგება შეიძლება ვერსიებს შორის შეიცვალოს, ამიტომ ეკრანზე ნაჩვენებ ინსტრუქციას მიჰყევით და არა ინტერნეტში ნანახ ძველ სქრინშოტს. ეს განსაკუთრებით გამოსადეგია 11.0 ვერსიაზე გადასვლის შემდეგ.
ჩემი პრაქტიკული მეთოდი ასეთია: პირველი ბარათი ერთ კონკრეტულ მიზანს დავუკავშირებდი და არა ზოგად ხარჯვას. მაგალითად, თუ რეკლამისთვის გჭირდებათ, სახელწოდებაში ან საკუთარ ჩანაწერში კამპანიის სახელს გამოვყოფდი. შემდეგ ბარათს მცირე თანხით გამოვცდიდი და მხოლოდ წარმატებული ოპერაციის შემდეგ გავზრდიდი გამოყენების მასშტაბს. ასე სწრაფად მიხვდებით, რამდენად კომფორტულია თქვენი სამუშაო პროცესი და თავიდან აიცილებთ ქაოსურ ხარჯებს.
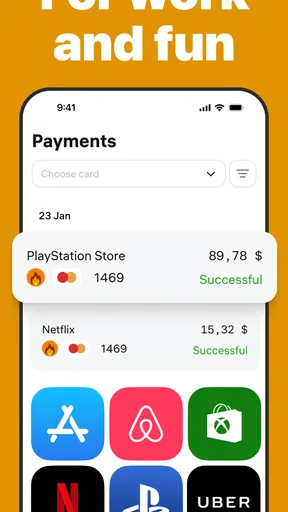
პირველი წარმატებული მოქმედება ჩემთვის იქნებოდა არა უბრალოდ ბარათის შექმნა, არამედ მისი დანიშნულებისამებრ გამოყენება და შემდეგ ოპერაციის შემოწმება. თუ რეკლამის გადახდაა მიზანი, დააკვირდით, როგორ ჩანს ტრანზაქცია, როგორ იცვლება ხელმისაწვდომი თანხა და სად აისახება ქეშბექთან დაკავშირებული ინფორმაცია. ამ ეტაპზე ყველაზე სასარგებლო ჩვევა არის ეკრანის ან ჩანაწერის შენახვა საკუთარი აღრიცხვისთვის, რათა შემდგომში აპის მონაცემები თქვენს ბიზნეს-ხარჯებს შეადაროთ.
მნიშვნელოვანია, რომ ნულოვანი საკომისიოს დაპირება ავტომატურად არ ნიშნავდეს ყველა შესაძლო დამატებითი ხარჯის გაქრობას. გადახდის პლატფორმას, რეკლამის ქსელს ან სხვა მომსახურებას შეიძლება საკუთარი პირობები ჰქონდეს. ამიტომ პირველ ცდაზე დიდი ბიუჯეტის გამოყენებას არ გირჩევთ. მცირე ტესტი არა მხოლოდ უსაფრთხოების, არამედ ბუღალტრული სიზუსტის საკითხიცაა: თქვენ ხედავთ, რა თანხა ჩამოიჭრა რეალურად და როგორ უნდა ჩაწეროთ ის ანგარიშებში.
როგორ გამოვიყენებდი აპს ყოველდღიურ სამუშაოში
წარმოვიდგინოთ მცირე ონლაინ მაღაზია, რომელსაც ერთი კვირის განმავლობაში ახალი პროდუქტის რეკლამის გაშვება სურს. მფლობელი ქმნის ცალკე ვირტუალურ ბარათს ამ კამპანიისთვის, აფინანსებს მას დაგეგმილი ოდენობით და რეკლამის ანგარიშში სწორედ ამ ბარათს უთითებს. დღის ბოლოს ის ამოწმებს ხარჯს და აღარ უწევს პირადი შესყიდვების ან სხვა პროექტების გადარჩევა იმავე საბანკო ამონაწერში.
ამ სცენარში მთავარი სარგებელი მხოლოდ ქეშბექი არ არის. ცალკე ბარათი ხარჯის საზღვარსაც ქმნის. თუ კამპანიის ბიუჯეტი დასრულდა, მფლობელს შეუძლია შეაჩეროს დამატებითი ხარჯვის რისკი და ცალკე შეაფასოს შედეგი. ეს უფრო გამჭვირვალეა, ვიდრე ერთი ძირითადი ბარათის გამოყენება ყველა რეკლამაზე, პროგრამულ გამოწერაზე და პირად გადახდაზე.
მეორე სცენარში ფრილანსერი რამდენიმე კლიენტთან მუშაობს. თითოეულ პროექტზე ცალკე ბარათის გამოყენება შეიძლება დაეხმაროს მას ხარჯების დაჯგუფებაში, განსაკუთრებით მაშინ, როცა რეკლამის ან ციფრული ხელსაწყოს ღირებულებას კლიენტისთვის უნდა წარუდგინოს. აქ ჩემი რჩევაა, ბარათები მხოლოდ მაშინ დაყოთ, როცა ეს რეალურად ამარტივებს აღრიცხვას. ზედმეტად ბევრი ბარათი, მკაფიო სახელებისა და ჩანაწერების გარეშე, პირიქით, დაბნეულობას ქმნის.
ქეშბექის შესაძლებლობა ყველაზე საინტერესო ხდება მაშინ, როცა რეკლამის ხარჯი ისედაც აუცილებელია. ასეთ დროს სარგებელს არ უნდა დაედევნოთ დამატებითი ხარჯვის გზით. ჯერ განსაზღვრეთ კამპანიის მიზანი, შემდეგ ბიუჯეტი, ბოლოს კი შეაფასეთ, რამდენად ამართლებს რეკლამა. ქეშბექი სასიამოვნო დამატებაა, მაგრამ ცუდ კამპანიას კარგი ფინანსური მექანიზმი ვერ გადააქცევს მომგებიანად.
სად შეიძლება დამწყები დაიბნეს
პირველი ხშირი გაუგებრობა არის განსხვავება ვირტუალურ ბარათსა და საბანკო ანგარიშს შორის. ბარათის არსებობა არ ნიშნავს, რომ ის ყველა ონლაინ სერვისში ერთნაირად იმუშავებს. სხვადასხვა პლატფორმას შეიძლება ჰქონდეს საკუთარი შემოწმებები, შეზღუდვები ან გადახდის წესები. თუ კონკრეტულ რეკლამის ქსელში ოპერაცია არ გავიდა, ეს ავტომატურად არ ნიშნავს, რომ აპი მთლიანად არ მუშაობს; ჯერ გადაამოწმეთ ბარათის სტატუსი, თანხა და იმ პლატფორმის მოთხოვნები.
მეორე დაბნეულობა ქეშბექს ეხება. მომხმარებელს შეიძლება ეგონოს, რომ ნებისმიერი გადახდისთანავე დაუყოვნებლივ მიიღებს თანხას. მე ამ ფუნქციას უფრო ფრთხილად გამოვიყენებდი: ჯერ უნდა ნახოთ, რომელი ოპერაცია ითვლება შესაბამის რეკლამად და როგორ არის ნაჩვენები სარგებელი აპში. თუ ქეშბექი ჯერ არ გამოჩნდა, ნუ გაიმეორებთ გადახდას მხოლოდ ამის შესამოწმებლად. შეინახეთ ოპერაციის დეტალები და გადაამოწმეთ სტატუსი მოგვიანებით.
მესამე საკითხია ბარათების რაოდენობა. რამდენიმე ვირტუალური ბარათი კარგია მაშინ, როცა თითოეულს მკაფიო როლი აქვს. თუ ყველა ბარათს ერთსა და იმავე საქმეზე შექმნით, შესაძლოა ვერ გაიგოთ, რომელი კამპანია ხარჯავს თანხას ან რომელ სერვისზეა მიბმული კონკრეტული მონაცემები. ამიტომ ბარათის შექმნისას გამოიყენეთ მარტივი შიდა წესი: ერთი ბარათი, ერთი მიზანი, ერთი პასუხისმგებელი ადამიანი.
კიდევ ერთი პრაქტიკული გაუგებრობა შეიძლება იყოს საკომისიოს აღქმა. აპის პოზიციონირება 0% საკომისიოს უსვამს ხაზს, მაგრამ მომხმარებელმა მაინც უნდა განასხვავოს აპის მიერ დაწესებული საკომისიო სხვა მონაწილეების შესაძლო ხარჯებისგან. თუ რეკლამის პლატფორმა თანხას სხვა ვალუტაში ამუშავებს ან საკუთარ პირობებს იყენებს, საბოლოო შედეგი მხოლოდ აპის დაპირებით არ განისაზღვრება. სწორედ ამიტომ მცირე სატესტო გადახდა ყველაზე გონივრული პირველი ნაბიჯია.
უსაფრთხო სამუშაო ჩვევები, რომლებიც დროსაც ზოგავს
ვირტუალური ბარათების მართვისას უსაფრთხოება მხოლოდ პაროლით არ მთავრდება. მე არ გავაზიარებდი ბარათის მონაცემებს ჩატში, საერთო დოკუმენტში ან ეკრანის სურათში, სადაც სხვა ფინანსური ინფორმაცია ჩანს. თუ სააგენტოში რამდენიმე ადამიანი მუშაობს, თითოეულ თანამშრომელს წინასწარ უნდა ჰქონდეს განსაზღვრული, რომელ კამპანიაზე აქვს წვდომა. ასეთი წესი ტექნიკური ფუნქციის გარეშეც ამცირებს შემთხვევით ხარჯვას.
სასარგებლოა ყოველკვირეული მოკლე შემოწმებაც: რომელი ბარათი გამოიყენება, რომელი აღარ არის საჭირო და ემთხვევა თუ არა ხარჯი თქვენს სარეკლამო ანგარიშს. ეს პროცესი განსაკუთრებით დაგეხმარებათ, თუ ქეშბექს ელოდებით, რადგან ცალკე ჩანაწერი გაგიადვილებთ იმის დანახვას, რა თანხა დახარჯეთ რეალურად და რა ნაწილი შეიძლება დაგიბრუნდეთ.
თუ ტელეფონს სხვა ადამიანთან იყოფთ, ფინანსურ აპში შესვლის დატოვება არ ღირს. საჯარო Wi-Fi-ზე მნიშვნელოვანი მოქმედებების შესრულებასაც მოვერიდებოდი. ეს არ არის PST.NET Cards & Cashback-ის უნიკალური პრობლემა; უბრალოდ ვირტუალური ბარათების სწრაფი შექმნა და გამოყენება ნიშნავს, რომ დაუფიქრებელი მოქმედება უფრო ადვილად შეიძლება გადაიზარდოს არასასურველ ხარჯში.
რით განსხვავდება ჩვეულებრივი ალტერნატივებისგან
ტრადიციული ბანკის აპთან შედარებით, PST.NET Cards & Cashback უფრო ვიწრო, მაგრამ კონკრეტულ ამოცანაზე მორგებული ინსტრუმენტია. ბანკი უკეთესი არჩევანია ხელფასისთვის, ყოველდღიური გადახდებისთვის, ფიზიკური ბარათისთვის და სრული ანგარიშის მართვისთვის. PST.NET-ის მიმართულება უფრო საინტერესოა მაშინ, როცა ონლაინ რეკლამების ხარჯების დაყოფა და ვირტუალური ბარათების ოპერატიული მართვა გჭირდებათ.
ზოგიერთ ციფრულ საფულესაც აქვს ვირტუალური ბარათები, მაგრამ მათი მთავარი მიზანი ხშირად პირადი გადახდებია. აქ რეკლამებზე ორიენტირებული ქეშბექი აპის გამოყენებას სხვა კუთხეს აძლევს. თუ თქვენი ხარჯები რეკლამასთან არ არის დაკავშირებული, ეს უპირატესობა ნაკლებად მნიშვნელოვანი გახდება და შესაძლოა უფრო ნაცნობი საფულე თქვენთვის მარტივი იყოს.
სპეციალიზებულ ხარჯვის პლატფორმებთან შედარებით, PST.NET-ის ძლიერი მხარეა შესვლის დაბალი ბარიერი და უფასო ჩამოტვირთვა. სუსტი მხარე კი ის არის, რომ დამწყებს შეიძლება დასჭირდეს საკუთარი აღრიცხვის წესების შექმნა. მე მას არ გამოვიყენებდი როგორც ერთადერთ ფინანსურ სისტემას ბიზნესისთვის, სანამ არ გავიგებდი, რამდენად კარგად ეწყობა ჩემს ბუღალტრულ პროცესს, რეკლამის პლატფორმებსა და გუნდის მუშაობას.
ვინ მოიგებს ყველაზე მეტს ამ მიდგომით
ამ აპის გამოყენების აზრი ყველაზე სწრაფად ჩანს მაშინ, როცა გადახდები ერთმანეთისგან განსხვავდება არა მხოლოდ თანხით, არამედ პასუხისმგებელი პროექტითაც. მაგალითად, მარკეტინგის სპეციალისტს შეიძლება ერთი კამპანიის ანგარიში რამდენიმე კვირის განმავლობაში მიჰყავდეს, შემდეგ კი სხვა კლიენტის რეკლამაზე გადავიდეს. თუ ორივე ხარჯი ერთი ძირითადი ბარათით გადის, თვის ბოლოს გატარებების კლასიფიკაცია დამატებით სამუშაოდ იქცევა. ცალკე ბარათის გამოყენება ამ პროცესს უფრო გასაგებს ხდის, ოღონდ მხოლოდ იმ შემთხვევაში, თუ მის დანიშნულებას თავიდანვე აფიქსირებთ.
კიდევ ერთი პრაქტიკული შემთხვევაა გუნდის შიდა საცდელი კამპანია. სანამ ახალ აუდიტორიაზე ან რეკლამის ფორმატზე მეტ თანხას გამოყოფთ, შეგიძლიათ ხარჯი მკაფიოდ გამოყოთ სხვა აქტიური კამპანიებისგან. ასე შედეგების განხილვისას ნაკლები შანსია, რომ ერთი პროექტის გადახდა მეორეს მიაწეროთ. ეს არ ცვლის კამპანიის ანალიტიკას, მაგრამ ფინანსურ მხარეს უფრო მარტივად წასაკითხს ხდის.
პირადი ონლაინ შესყიდვებისთვისაც შეიძლება ცალკე ვირტუალური ბარათი მოხერხებული ჩანდეს, თუმცა აქ აპის მთავარი ღირებულება ნაკლებად აშკარაა. თუ նպատակն ընդամենը ძირითადი ბარათის მონაცემները չտալն է, սովորական թվային საფულე ან ձեր բանկის შესაბამისი ფუნქცია შეიძლება უფრო բնական იყოს. Ես PST.NET-ს ავირჩევდი მაშინ, როცა რეკლამის დანიშნულება და ბარათების განცალკევება რეალური სამუშაო საჭიროებაა, ոչ թե მხოლოდ ახალი ხელსაწყოს გამოცდის სურვილი.
სად მთავრდება კომფორტი და იწყება დამატებითი სამუშაო
ვირტუალური ბარათების განცალკევება აღრიცხვას ამარტივებს, მაგრამ თავისთავად წესრიგს არ ქმნის. თუ თითოეულ ბარათს არ მიაწერთ პროექტს, თარიღს ან პასუხისმგებელ ადამიანს, რამდენიმე გადახდის შემდეგ თავადაც შეიძლება დაგავიწყდეთ, რისთვის შეიქმნა. ამიტომ აქ კომფორტი მცირე ადმინისტრაციულ ჩვევაზეა დამოკიდებული: ბარათის შექმნისთანავე ჩაიწერეთ მისი მიზანი და პერიოდულად გადაამოწმეთ, ისევ საჭიროა თუ არა.
მცირე ბიზნესისთვის ეს შესაძლოა მისაღები გაცვლა იყოს: ცოტა მეტი დაგეგმვა სანაცვლოდ იმისა, რომ რეკლამის ხარჯები პირად գնումներից մաքուր բաժանվեն. ერთ անձի հաշվին մի քանի პროექტ կառավարելու դեպքում առավելությունն ավելի თვალსაჩინო է. თუ ამას მუდმივად რამდენიმე თანამშრომელიც ემატება, საჭიროა შეთანხმებული სახელდების წესი და ხარჯების პასუხისმგებლობის მკაფიო განაწილება։ აპი ამ ორგანიზაციულ გადაწყვეტილებებს თქვენს ნაცვლად ვერ მიიღებს.
კიდევ ერთი მოსალოდნელი კითხვა ეხება იმას, შეიძლება თუ არა ვირტუალური ბარათის გამოყენება ყველა რეკლამის ან ციფრული სერვისის გადასახდელად. მე ასეთ უნივერსალურობას წინასწარ არ ვივარაუდებდი: თითოეულ პლატფორმას თავისი გადახდის შემოწმება და წესები შეიძლება ჰქონდეს. კონკრეტული სამუშაო პროცესის დაწყებამდე მცირე ტრანზაქცია უფრო სანდო პასუხს მოგცემთ, ვიდრე ვარაუდი, რომ ყველა ონლაინ გამყიდველი ბარათს ერთნაირად მიიღებს.
ასევე გონივრულია წინასწარ გადაწყვიტოთ, რას გააკეთებთ კამპანიის დასრულების შემდეგ. საჭირო აღარ არის, ბარათი უსასრულოდ დატოვოთ აქტიურ სამუშაო ნაკადში: გადაამოწმეთ, ხომ არ არის მასზე მიბმული მოქმედი სერვისი կամ დაგეგმილი վճարում, հետո նոր որոշեք՝ պահպանება ისევ օգտակար է, թե არა։ ასეთი փակման սովորույթն օգնում է հին პროექტի տվյալները չշփոթել նորի հետ և նվազեցնում է չնկատված գանձումների հավանականությունը։
ვის ვურჩევდი და ვის — არა
მე ამ აპს ვურჩევდი ადამიანს, რომელსაც აქვს მკაფიო ონლაინ სარეკლამო ხარჯები და სურს მათი ცალკე კონტროლი. ასევე გამოგადგებათ, თუ რამდენიმე პროექტს მართავთ და გინდათ, თითოეული ხარჯი უფრო ადვილად დაინახოთ. უფასო ფასი პირველ ცდას ამარტივებს, ხოლო ასაკობრივი შეფასება 3+ ნიშნავს, რომ აპი ფართო აუდიტორიისთვის არის კლასიფიცირებული, თუმცა ფინანსური გადაწყვეტილებები მაინც სრულწლოვანი მომხმარებლის გააზრებულ კონტროლს მოითხოვს.
არ გირჩევდით მას, თუ მხოლოდ ერთი ჩვეულებრივი საბანკო ბარათი გჭირდებათ ან თუ არ გსურთ ვირტუალური ბარათების, რეკლამის ხარჯებისა და ქეშბექის ცალკე აღრიცხვა. ასევე არ არის საუკეთესო არჩევანი მათთვის, ვისაც ყოვლისმომცველი ბანკინგი ერთ აპში უნდა. ასეთ შემთხვევაში თქვენი არსებული ბანკის ან ფართო ციფრული საფულის აპი, სავარაუდოდ, ნაკლებ ნაბიჯს დაგატოვებინებთ.
სანამ სერიოზულ თანხას გამოიყენებთ, საკუთარ თავს ოთხი კითხვა დაუსვით: რა მიზანს ემსახურება ეს ბარათი, ვინ აკონტროლებს მას, როგორ შევამოწმებ ოპერაციას და როგორ ჩავწერ ხარჯს? თუ ამ კითხვებზე პასუხი მზად გაქვთ, აპის გამოყენება ბევრად მშვიდი იქნება. თუ პასუხები ბუნდოვანია, ჯერ პროცესი მოაწესრიგეთ და მხოლოდ შემდეგ შექმენით დამატებითი ბარათები.
ჩემი საბოლოო შეფასება
PST.NET Cards & Cashback ჩემთვის არის მიზნობრივი ფინანსური აპი, რომელიც ყველაზე მეტად მაშინ ამართლებს, როცა ვირტუალური ბარათები რეალურ სამუშაო პრობლემას აგვარებს. მისი მთავარი იდეა ადვილად გასაგებია: ბარათების მართვა ერთ სივრცეში, რეკლამებთან დაკავშირებული ხარჯების უფრო მკაფიო დაყოფა და ქეშბექის შესაძლებლობა. ამასთან, შედეგი დამოკიდებულია იმაზე, რამდენად მოწესრიგებულად გამოიყენებთ ბარათებს და რამდენად სწორად შეამოწმებთ თითოეულ ოპერაციას.
აპლიკაცია 6 სექტემბერს, 2024 წელს გამოვიდა, ხოლო მისი მიმდინარე ვერსია 11.0 არის. ეს ინფორმაცია სასარგებლოა მათთვის, ვინც ახალ სერვისს არჩევს და სურს იცოდეს, რომელი ვერსიის გამოცდილებას იღებს. ჩემი აზრით, მისი უფასო ხელმისაწვდომობა კარგ პირობებს ქმნის საცდელი გამოყენებისთვის, მაგრამ საცდელი გამოყენება უნდა იყოს მცირე, კონკრეტული და გაზომვადი — არა დაუგეგმავი ხარჯვის მიზეზი.
პირველი წარმატებული გამოყენებისთვის მე ასეთ გზას ავირჩევდი: დავაყენებდი აპს, შევქმნიდი ერთ ბარათს ერთი კამპანიისთვის, მცირე ოპერაციით შევამოწმებდი პროცესს, შემდეგ კი დავაკვირდებოდი ხარჯისა და ქეშბექის ასახვას. თუ ეს სამუშაო რუტინას გაგიმარტივებთ, PST.NET Cards & Cashback შეიძლება სწრაფად იქცეს სასარგებლო დამხმარედ. თუ ჩვეულებრივი ბანკის ფუნქციები გჭირდებათ, სხვა ტიპის აპი უკეთ მოგერგებათ. სწორედ ამ განსხვავების გააზრებაა მთავარი, რომ აპი დაპირების გამო კი არა, თქვენი რეალური საჭიროების გამო აირჩიოთ.
პლუსები
- ბარათებისა და ქეშბექის მართვა ერთ აპშია შესაძლებელი.
- ქეშბექის შეთავაზებების პოვნა და გამოყენება მარტივია.
- ტრანზაქციების კონტროლი ხელს უწყობს ხარჯების უკეთ მართვას.
- ციფრული ბარათები ფიზიკური ბარათის გამოყენების საჭიროებას ამცირებს.
- აქციები და პარტნიორი ობიექტები დამატებით დაზოგვის შესაძლებლობას იძლევა.
მინუსები
- ზოგი შეთავაზება მხოლოდ კონკრეტულ პარტნიორებთან ან პირობებით მოქმედებს.
- ქეშბექის ჩარიცხვას შესაძლოა დრო დასჭირდეს.
- აპის სრულად გამოყენებისთვის ანგარიშის შექმნა აუცილებელია.
- ფუნქციების ხელმისაწვდომობა შესაძლოა რეგიონზე იყოს დამოკიდებული.
- ზოგიერთ მომხმარებელს ინტერფეისი თავიდან ნაკლებად ინტუიციურად მოეჩვენოს.
ხშირად დასმული კითხვები — PST.NET Cards & Cashback
რა არის PST.NET Cards & Cashback და როგორ მუშაობს ის?
PST.NET Cards & Cashback არის ფინანსურ სერვისებთან დაკავშირებული აპლიკაცია, რომელიც მომხმარებლებს, როგორც წესი, საშუალებას აძლევს მართონ ვირტუალური ან ციფრული ბარათები და მიიღონ cashback შესაბამისი გადახდებისას. გამოყენებამდე მნიშვნელოვანია აპში არსებული პირობების, საკომისიოების, მხარდაჭერილი ვალუტებისა და მომსახურების ხელმისაწვდომობის შემოწმება, რადგან ფუნქციები შესაძლოა რეგიონისა და ანგარიშის ტიპის მიხედვით განსხვავდებოდეს.
აუცილებელია თუ არა ანგარიშის შექმნა და პირადობის დადასტურება?
აპლიკაციის სრულად გამოსაყენებლად, სავარაუდოდ, საჭიროა ანგარიშის რეგისტრაცია და მომხმარებლის იდენტიფიკაციის გავლა. ფინანსურ პლატფორმებზე ხშირად მოითხოვება ელფოსტის ან ტელეფონის ნომრის დადასტურება, პირადი მონაცემები და ზოგჯერ დოკუმენტის ატვირთვაც. რეგისტრაციამდე გაეცანით კონფიდენციალურობის პოლიტიკას, მონაცემთა დამუშავების წესებსა და ვერიფიკაციის მოთხოვნებს.
როგორ მუშაობს cashback და რა პირობები აქვს თანხის მიღებას?
Cashback-ის მიღება დამოკიდებულია კონკრეტულ შეთავაზებაზე, სავაჭრო ობიექტზე, ბარათის ტიპსა და ტრანზაქციის კატეგორიაზე. ყველა გადახდა შეიძლება არ იყოს კვალიფიციური, ხოლო დაბრუნებულ თანხას შესაძლოა ჰქონდეს მინიმალური ზღვარი, ვადა ან გამოყენების შეზღუდვა. ჩამოტვირთვამდე და გადახდამდე ყურადღებით წაიკითხეთ თითოეული შეთავაზების პირობები, გამონაკლისები და თანხის ჩარიცხვის სავარაუდო დრო.
არის თუ არა PST.NET Cards & Cashback უსაფრთხო გამოსაყენებლად?
აპლიკაციის გამოყენებისას უსაფრთხოება დამოკიდებულია როგორც პლატფორმის დაცვით მექანიზმებზე, ისე მომხმარებლის ქცევაზე. ჩამოტვირთეთ იგი მხოლოდ ოფიციალური App Store-დან ან Google Play-დან, გამოიყენეთ უნიკალური პაროლი და ჩართეთ დამატებითი ავთენტიფიკაცია, თუ ეს ფუნქცია ხელმისაწვდომია. არასდროს გაუზიაროთ სხვებს ერთჯერადი კოდები, ბარათის მონაცემები ან შესვლის ინფორმაცია და საეჭვო აქტივობისას დაუკავშირდით მხარდაჭერას.
რა საკომისიოები და შეზღუდვები უნდა გავითვალისწინო?
PST.NET Cards & Cashback-ის გამოყენებამდე შეამოწმეთ ბარათის შექმნის, მომსახურების, შევსების, კონვერტაციის, გადარიცხვისა და თანხის გატანის შესაძლო საკომისიოები. შესაძლოა არსებობდეს ტრანზაქციის მინიმალური ან მაქსიმალური ლიმიტები, ქვეყნების მიხედვით განსხვავებული ხელმისაწვდომობა და გარკვეული სავაჭრო კატეგორიების გამონაკლისები. საბოლოო პირობები ყოველთვის გადაამოწმეთ აპლიკაციაში ან ოფიციალურ ვებსაიტზე, რადგან ისინი შეიძლება შეიცვალოს.


